 La FM en Google News
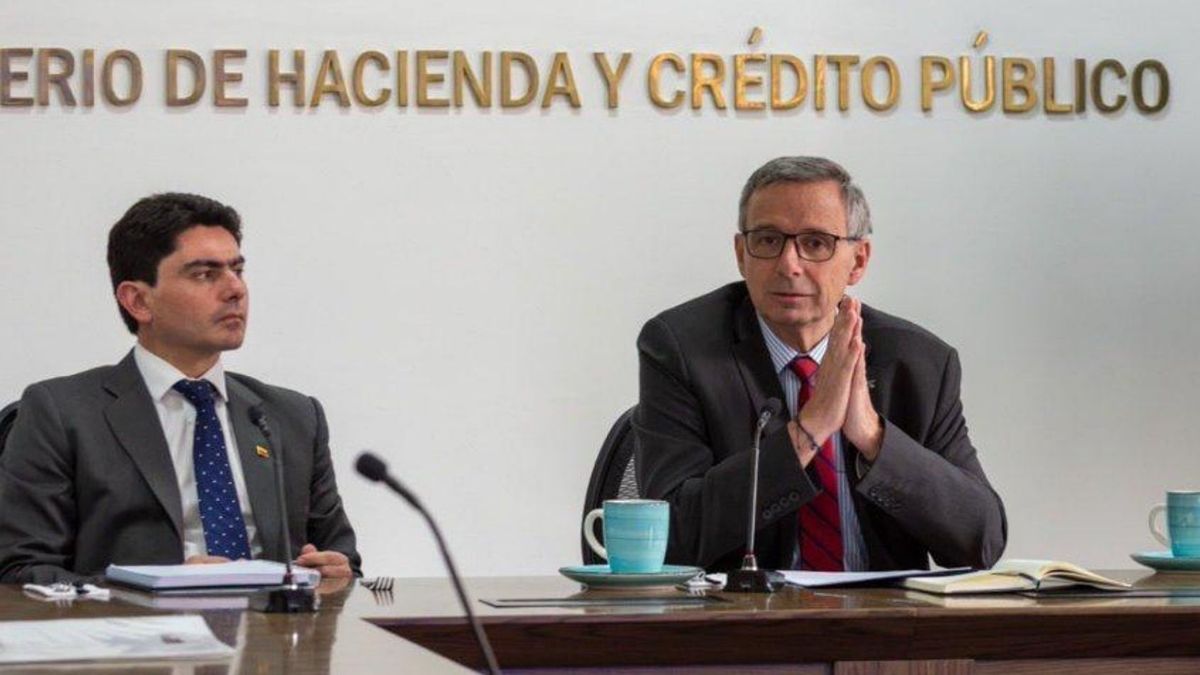
El ministro de Hacienda, Miguel Gómez, desmintió que la Ley de Rescate Fiscal proponga cobrar impuesto de renta a personas con salarios de $3,1 millones mensuales. Según explicó, la iniciativa no modifica las reglas para presentar la declaración y el pago efectivo comenzaría con ingresos cercanos a $5 millones al mes.
“No es cierto que Ley Rescate establezca renta a personas con salarios de 3,1 millones. La ley no cambia las reglas para declarar. El pago efectivo empieza con ingresos de cerca de $5 millones al mes, y con tarifas muy bajas”, afirmó.
La aclaración se refiere al alcance de los cambios propuestos para las personas naturales. El proyecto también contempla modificaciones al IVA, una devolución del impuesto para población de menores ingresos, ajustes en los aportes a salud y recortes al gasto del Estado. Las medidas deben ser discutidas y aprobadas por el Congreso.
Declarar renta y pagar el impuesto son obligaciones diferentes
Presentar una declaración de renta no significa necesariamente tener un impuesto por pagar. La declaración permite establecer los ingresos, el patrimonio y las demás condiciones tributarias de una persona; el resultado puede arrojar un pago o no.
En el proyecto, el nuevo tramo del 9 % comenzaría sobre la parte de la base gravable anual que supere las 720 UVT. Con el valor de esa unidad en 2026, el límite equivale a aproximadamente $37,7 millones anuales, o unos $3,14 millones mensuales.
Sin embargo, esa base no corresponde al salario completo. Para calcularla se aplican las depuraciones, deducciones y exenciones permitidas. Por eso, dividir el límite anual entre doce no permite concluir que quienes ganen $3,1 millones mensuales comenzarían a pagar renta.
Gómez situó el inicio del pago efectivo en ingresos cercanos a $5 millones mensuales. Se trata de una referencia que debe distinguirse del cálculo particular de cada contribuyente.
El articulado también propone eliminar la deducción adicional por dependientes y reducir a 630 UVT el límite anual de la exención del 25 % sobre las rentas laborales. Para los mayores ingresos, la tarifa marginal máxima llegaría al 39 %.
Los cambios al IVA de alimentos, vehículos y servicios
Desde 2028, productos como el café tostado, la avena, las pastas y el azúcar pasarían de una tarifa del 5 % al 19 % de IVA. También quedarían gravadas frutas y hortalizas como el tomate, la cebolla y la zanahoria.
Conservarían su tratamiento sin IVA alimentos como las carnes de res, cerdo y pollo, el pescado, la leche, los huevos, el arroz para consumo humano, las papas, la yuca, la panela y el pan, incluida la arepa de maíz.
La medicina prepagada pasaría al 19 % desde 2028. Determinados servicios de vigilancia, aseo y empleo temporal que hoy tienen una tarifa del 5 % perderían ese beneficio, mientras los planes complementarios de salud y ciertas pólizas quedarían excluidos.
Los vehículos híbridos perderían la tarifa diferencial del 5 % y pasarían al 19 % desde la entrada en vigor de la ley.
Además, las compras internacionales por internet, incluidas las realizadas en plataformas como Shein, Temu o Amazon, pagarían IVA incluso cuando cuesten menos de 200 dólares.
EfectIVA: cómo sería la devolución del impuesto
El proyecto propone crear EfectIVA desde enero de 2028, un mecanismo de devolución por persona dirigido a población en pobreza extrema, pobreza o vulnerabilidad económica.
Para los grupos de menores ingresos se devolvería el 100 % del IVA pagado, sujeto a un límite mensual individual de hasta 5,5 UVT. Ese tope equivale a unos $288.000 con el valor de la UVT de 2026, pero su equivalencia en pesos se actualizaría.
No sería un giro fijo de $288.000 para todos. La devolución dependería del impuesto pagado, de las condiciones del beneficiario y de los límites aplicables. Para otros segmentos de población vulnerable, los porcentajes serían del 50 %, 40 % o 30 %.
Mayores aportes a salud para algunos trabajadores
Desde 2027, los empleados cuya base de cotización supere dos salarios mínimos aportarían entre el 5,5 % y el 8 % a salud, según su nivel de ingresos. Quienes coticen hasta dos salarios mínimos mantendrían el aporte del 4 %.
Para independientes con una base superior a dos salarios mínimos, las tarifas propuestas irían del 13 % al 15,5 %. Hasta dos mínimos se mantendría el 12,5 %.
También cambiarían las exoneraciones para empleadores y se destinaría a salud un punto de los cuatro puntos porcentuales de aportes a las cajas de compensación. El recaudo adicional de los cambios a los impuestos de licores, cerveza y tabaco contribuiría a financiar el aseguramiento.
Recortes del Estado y reducción de renta empresarial
En gasto público, la iniciativa plantea reducir a la mitad los costos de contratación de servicios profesionales y de apoyo a la gestión en 2027.
Para 2028, propone disminuir un 20 % los gastos de personal de las entidades y órganos que integran el Presupuesto General de la Nación, exceptuando a los integrantes de la Fuerza Pública. También contempla revisar transferencias, utilizar excedentes de fondos públicos y facilitar la venta de activos estatales.
Para las empresas, la tarifa general de renta bajaría al 33 % en 2027 y al 31 % desde 2028.
El paquete incluye un régimen de incentivos para grandes inversiones, cambios al impuesto al patrimonio, IVA a las apuestas por internet, ajustes al impuesto al carbono y medidas para las finanzas territoriales y la regularización de obligaciones tributarias.
¿La Ley de Rescate Fiscal cobraría renta a salarios de $3,1 millones?
La Ley de Rescate Fiscal no establecería el pago de renta desde salarios de $3,1 millones mensuales, según aclaró el ministro Miguel Gómez. El funcionario afirmó que el pago efectivo comenzaría con ingresos cercanos a $5 millones al mes y que el proyecto no modifica las reglas para declarar.
¿Qué cambiaría en renta para personas naturales con la Ley de Rescate Fiscal?
El impuesto de renta tendría un nuevo tramo del 9 % sobre la parte de la base gravable que supere las 720 UVT anuales. Esa base se calcula después de aplicar las depuraciones permitidas y no equivale al salario completo. También se modificarían beneficios por dependientes y rentas laborales.
¿Qué productos pagarían más IVA con la Ley de Rescate Fiscal?
El IVA del café tostado, la avena, las pastas y el azúcar pasaría del 5 % al 19 % desde 2028. También habría cambios para frutas, hortalizas, medicina prepagada y vehículos híbridos. Las compras internacionales por internet pagarían el impuesto incluso por debajo de 200 dólares.
¿Cómo funcionaría EfectIVA, la devolución propuesta en la Ley de Rescate Fiscal?
EfectIVA devolvería parte o la totalidad del IVA pagado a personas en pobreza o vulnerabilidad desde 2028. El límite mensual individual sería de hasta 5,5 UVT, equivalente a unos $288.000 con valores de 2026. No sería un pago fijo para todos y dependería de las condiciones de cada beneficiario.