 La FM en Google News
El Gobierno radicó ante la Cámara de Representantes el Proyecto de Ley 477 de 2026, denominado Ley de Rescate Económico, que incluye una reorganización del impuesto al valor agregado (IVA) y busca que varios alimentos que actualmente estaban excluidos, sean gravados.
Uno de los cambios tiene que ver con los impuestos que pagan los colombianos por los alimentos y bebidas. La iniciativa propone eliminar desde el primero de enero de 2028 la tarifa diferencial del IVA del 5 %, lo que llevaría a varios productos de consumo habitual a pagar la tarifa general del 19 %. La medida impactaría directamente el mercado y podría trasladarse a los precios que pagan los consumidores.
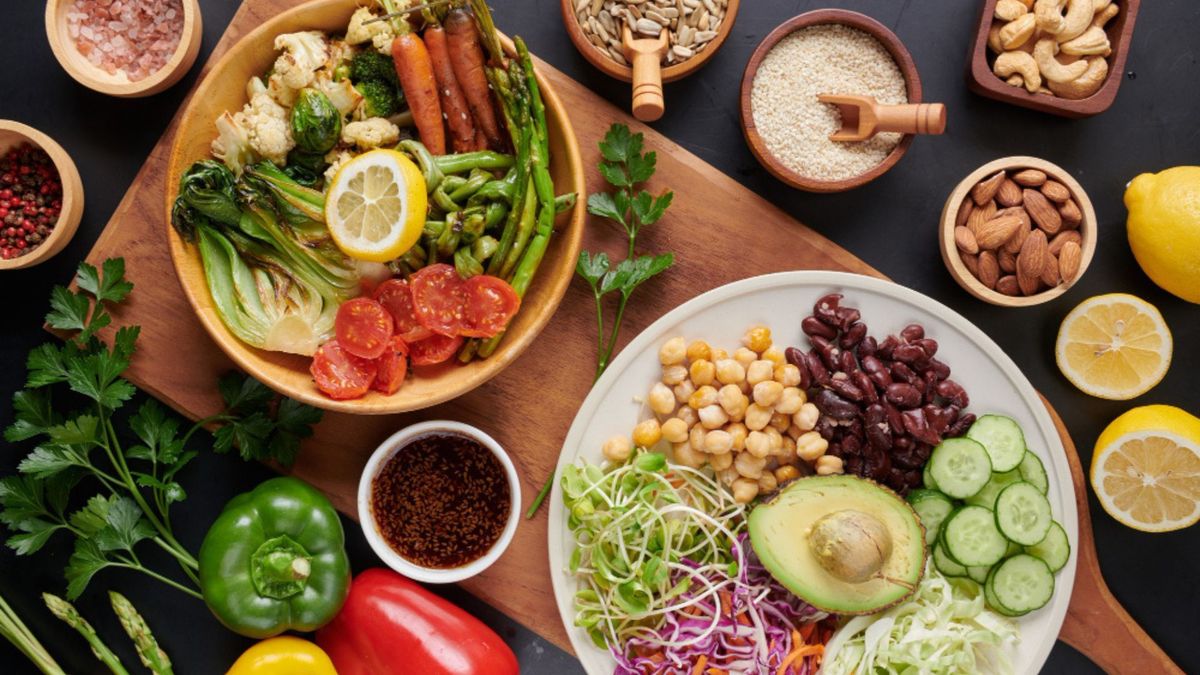
Entre los principales productos que menciona la iniciativa están el café, azúcar, aceites, pastas y chocolate. Estos alimentos perderían el tratamiento del 5 % y pasarían a estar gravados con el 19 %. Esto representa un aumento de 14 puntos porcentuales en la tarifa del impuesto.
El proyecto propone modificar el artículo 424 del Estatuto Tributario, que establece cuáles productos están excluidos del IVA. En el nuevo listado ya no aparecen varias categorías de frutas y hortalizas que actualmente tienen ese beneficio, por lo que podrían comenzar a pagar la tarifa general del 19 %.
En contraste, hay alimentos que seguirían sin pagar IVA. El proyecto conserva la exclusión para productos como la papa, la yuca, los granos, el pan y la arepa de maíz, así como la panela artesanal. También mantiene el tratamiento para el agua natural, mineral o gaseada que no tenga azúcar, edulcorantes ni aromatizantes.
En el grupo de alimentos exentos, es decir, con tarifa del 0 % y derecho a devolución o compensación del IVA descontable para los productores que cumplan los requisitos, aparecen arroz, carnes de res, cerdo, pollo, pescado, leche y huevos.
Dentro del texto se también se propone ajustar el impuesto a las bebidas ultraprocesadas endulzadas desde 2028 e incluir las que contienen edulcorantes, incluso cuando no tengan azúcar añadida. La tarifa sería de $45 por cada 100 mililitros para las bebidas con menos de nueve gramos de azúcar añadida, incluidas las que contienen edulcorantes sin azúcar, y de $76 por cada 100 mililitros para aquellas que tengan nueve gramos o más de azúcar añadida. Entre los productos comprendidos están gaseosas, refrescos, bebidas a base de frutas, té y café endulzados.
La propuesta establece que las bebidas que no tengan azúcar añadida ni edulcorantes no estarán sujetas a este impuesto. También contempla excepciones para determinados productos y condiciones específicas. Es importante aclarar que este gravamen es diferente del IVA: no significa que todas las bebidas vayan a pagar automáticamente el 19 %, sino que se crea o modifica un impuesto específico según su composición.
Esta ley de Rescate Económico espera el inicio de los debates en el Congreso en donde la principal tarea será evidenciar y analizar el impacto que tendrá cada medida en el bolsillo de los hogares, las industrias y los productores.